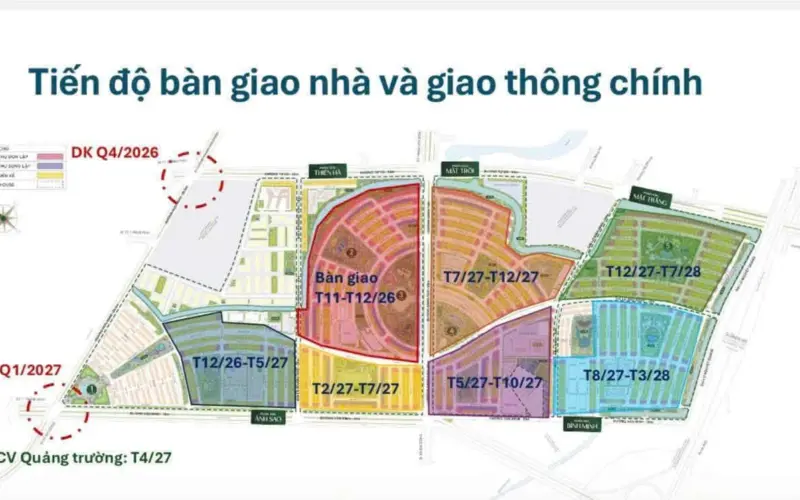
Tài chính mua nhà Vinhomes Dương Kinh cần chuẩn bị theo 4 lớp: vốn tự có cho các đợt thanh toán đầu, khả năng trả nợ nếu vay ngân hàng, các chi phí ngoài giá nhà (thuế phí, hoàn thiện, nội thất) và một quỹ dự phòng cho rủi ro. Chuẩn bị đủ 4 lớp này giúp bạn mua được căn phù hợp mà vẫn giữ cuộc sống gia đình ổn định. Bài viết là bản đồ tổng quan, kèm checklist và ví dụ giả định để bạn tự tính cho trường hợp của mình.
Bức tranh tài chính mua nhà Vinhomes Dương Kinh
Nhiều người chỉ nhìn vào giá căn nhà. Thực tế, tổng số tiền cần lo lớn hơn giá bán và được chi ra theo từng giai đoạn. Hiểu dòng tiền theo thời gian quan trọng không kém tổng số tiền.
Có thể chia hành trình tài chính thành 4 giai đoạn:
- Trước khi mua: đánh giá thu nhập, tài sản, khoản nợ hiện có, xác định tầm giá an toàn.
- Đặt cọc và ký hợp đồng: tiền giữ chỗ, đặt cọc, các đợt thanh toán đầu bằng vốn tự có.
- Trong thời gian thanh toán: các đợt theo tiến độ, giải ngân vay (nếu có), bắt đầu trả lãi.
- Nhận nhà và sau đó: thuế phí làm sổ, hoàn thiện, nội thất, phí dịch vụ, trả gốc lãi hằng tháng.
Để có con số tổng, bạn có thể xem cách liệt kê từng khoản trong bài cách tính tổng chi phí mua nhà Vinhomes Dương Kinh.
Lớp 1: Vốn tự có cần chuẩn bị
Vốn tự có là tiền của gia đình, dùng cho các đợt thanh toán trước khi ngân hàng giải ngân và cho phần không vay. Đây là lớp quyết định bạn có bắt đầu được hay không.
Vốn tự có gồm những nguồn nào?
- Tiền tiết kiệm, tiền gửi ngân hàng đến hạn.
- Tài sản có thể bán hoặc thế chấp: nhà cũ, đất, vàng, cổ phiếu.
- Hỗ trợ từ gia đình (nên thống nhất rõ là cho hay cho vay).
Cần bao nhiêu là đủ?
Tỷ lệ vốn tự có phụ thuộc chính sách bán hàng tại thời điểm mua và tỷ lệ ngân hàng cho vay. Cách an toàn là tính đủ tiền cho các đợt thanh toán trước khi giải ngân, cộng thêm phần chênh nếu khoản vay được duyệt thấp hơn dự kiến. Chi tiết tham khảo bài mua Vinhomes Dương Kinh cần trả trước bao nhiêu tiền.
>>> Tiến độ thanh toán Vinhomes Dương Kinh chia mấy đợt chi tiết
Lớp 2: Khả năng trả nợ khi vay ngân hàng
Phần lớn người mua nhà thấp tầng sử dụng đòn bẩy ngân hàng. Câu hỏi không phải là vay được bao nhiêu mà là trả được bao nhiêu mỗi tháng mà không áp lực.
Nguyên tắc tính mức trả nợ an toàn
- Tổng tiền trả nợ hằng tháng (gốc và lãi của mọi khoản vay) nên nằm trong khoảng 30–40% thu nhập ổn định của gia đình.
- Chỉ tính thu nhập ổn định, không cộng thưởng, hoa hồng bấp bênh.
- Tính theo lãi suất sau ưu đãi (thả nổi), không chỉ lãi suất ưu đãi ban đầu.
Hồ sơ vay cần chuẩn bị
Ngân hàng thường yêu cầu giấy tờ nhân thân, tình trạng hôn nhân, chứng minh thu nhập (hợp đồng lao động, sao kê lương, báo cáo kinh doanh) và hồ sơ tài sản. Chuẩn bị sớm giúp rút ngắn thời gian thẩm định. Điều kiện cụ thể xem tại bài hỗ trợ vay ngân hàng mua Vinhomes Dương Kinh và điều kiện.
>>> Lãi suất ưu đãi khi mua Vinhomes Dương Kinh và cách tối ưu
Lớp 3: Chi phí ngoài giá nhà
Đây là lớp người mua hay bỏ sót nhất. Các khoản này không lớn bằng giá nhà nhưng cộng lại có thể đáng kể.
| Khoản chi | Thời điểm | Ghi chú |
|---|---|---|
| Thuế GTGT | Theo các đợt thanh toán | Kiểm tra giá niêm yết đã gồm VAT chưa |
| Lệ phí trước bạ | Khi làm sổ | 0,5% giá trị tính lệ phí theo quy định hiện hành |
| Phí cấp sổ, công chứng, thẩm định | Khi làm sổ, khi vay | Theo biểu phí từng cơ quan, ngân hàng |
| Hoàn thiện, nội thất | Sau bàn giao | Phụ thuộc hiện trạng bàn giao và nhu cầu |
| Phí dịch vụ, điện nước | Hằng tháng | Theo hợp đồng và mức sử dụng |
| Bảo hiểm khoản vay, nhà ở | Khi vay, hằng năm | Tùy yêu cầu ngân hàng và lựa chọn |
Thông tin tham khảo, cập nhật tháng 11/2026; quy định và biểu phí có thể thay đổi.
Xem thêm ai chịu khoản nào ở bài thuế phí khi mua nhà Vinhomes Dương Kinh bên nào phải chịu và dự trù phần hoàn thiện ở bài chi phí hoàn thiện nhà thô Vinhomes Dương Kinh từng gói.
>>> Chi phí sở hữu nhà Vinhomes Dương Kinh ngoài giá mua
Lớp 4: Quỹ dự phòng rủi ro
Quỹ dự phòng là khoản tiền tách riêng, không dùng để thanh toán nhà. Nó giúp gia đình vượt qua biến cố mà không phải bán nhà gấp hay vay nóng.
- Nên giữ tối thiểu 3–6 tháng chi tiêu thiết yếu cộng tiền trả nợ.
- Gửi ở nơi rút được nhanh, không đầu tư mạo hiểm.
- Bổ sung lại ngay sau khi phải dùng đến.
Các tình huống quỹ này bảo vệ bạn: lãi suất tăng sau ưu đãi, một người trong gia đình giảm thu nhập, ốm đau, chậm cho thuê được nhà, chi phí hoàn thiện vượt dự kiến.
Ví dụ lập kế hoạch tài chính (số liệu giả định)
Bảng dưới chỉ minh họa cách sắp xếp các khoản, không phải giá bán hay chính sách thực tế. Bạn thay bằng con số của căn mình quan tâm.
| Hạng mục | Cách tính | Ví dụ giả định |
|---|---|---|
| Giá căn (gồm VAT) | Theo báo giá | A |
| Phần vay ngân hàng | A × tỷ lệ vay được duyệt | B |
| Vốn tự có cho nhà | A − B | C |
| Chi phí ngoài giá nhà | Thuế phí + hoàn thiện + nội thất | D |
| Quỹ dự phòng | (Chi tiêu + trả nợ) × 6 tháng | E |
| Tổng tiền mặt cần có | C + D + E | C + D + E |
Sau đó kiểm tra: tiền trả nợ hằng tháng của khoản B có nằm trong 30–40% thu nhập ổn định không. Nếu vượt, cân nhắc căn nhỏ hơn, tăng vốn tự có hoặc kéo dài thời hạn vay.
Chọn loại nhà theo khả năng tài chính
Vinhomes Dương Kinh có nhiều dòng sản phẩm thấp tầng: liền kề, shophouse, biệt thự song lập, đơn lập. Mỗi loại có mức tiền cần chuẩn bị và mục đích sử dụng khác nhau.
- Liền kề: phù hợp gia đình mua để ở, ngân sách vừa phải hơn.
- Shophouse: cần tính thêm dòng tiền kinh doanh hoặc cho thuê để bù lãi vay.
- Biệt thự: cần vốn tự có lớn hơn và chi phí hoàn thiện, cảnh quan sân vườn cao hơn.
Gợi ý chọn căn theo ngân sách có trong bài chọn loại nhà Vinhomes Dương Kinh theo ngân sách hợp lý nhất.
Checklist tài chính trước khi đặt cọc
- Đã tính thu nhập ổn định và chi tiêu thiết yếu hằng tháng của gia đình.
- Đã biết tầm giá an toàn theo nguyên tắc trả nợ 30–40% thu nhập.
- Đã có đủ vốn tự có cho các đợt thanh toán trước giải ngân.
- Đã hỏi ngân hàng tỷ lệ cho vay, thời gian ưu đãi, biên độ lãi sau ưu đãi, phí trả nợ trước hạn.
- Đã cộng chi phí ngoài giá nhà: thuế phí, hoàn thiện, nội thất, phí dịch vụ.
- Đã tách quỹ dự phòng tối thiểu 3–6 tháng.
- Đã đọc kỹ tiến độ thanh toán và điều khoản phạt chậm thanh toán trong hợp đồng.
Nếu còn ô chưa đánh dấu, hãy hoàn thiện trước khi xuống tiền đặt cọc.
>>> Thủ tục đặt cọc mua Vinhomes Golden City chi tiết từng bước
Những sai lầm tài chính thường gặp
- Chỉ tính theo lãi suất ưu đãi, không dự trù khi lãi thả nổi.
- Dồn hết tiền vào nhà, không giữ quỹ dự phòng.
- Quên chi phí hoàn thiện và nội thất sau bàn giao.
- Kỳ vọng tiền cho thuê đủ trả nợ ngay từ đầu.
- Không đọc kỹ tiến độ thanh toán nên thiếu tiền ở các đợt giữa.
Câu hỏi thường gặp về tài chính mua nhà Vinhomes Dương Kinh
Mua nhà Vinhomes Dương Kinh cần chuẩn bị bao nhiêu tiền?
Tổng tiền mặt cần có gồm vốn tự có cho phần không vay, chi phí ngoài giá nhà và quỹ dự phòng. Con số cụ thể phụ thuộc giá căn, chính sách bán hàng và tỷ lệ vay được duyệt tại thời điểm mua.
Thu nhập bao nhiêu thì vay mua được?
Hãy tính ngược: tiền trả nợ hằng tháng nên trong khoảng 30–40% thu nhập ổn định. Từ mức trả nợ đó và lãi suất dự kiến, bạn suy ra khoản vay phù hợp.
Có nên dùng hết tiền tiết kiệm để mua nhà?
Không nên. Luôn tách riêng quỹ dự phòng tối thiểu 3–6 tháng chi tiêu và trả nợ để phòng biến cố.
Chi phí nào hay bị quên nhất?
Chi phí hoàn thiện, nội thất, lệ phí làm sổ và phí dịch vụ hằng tháng. Nên đưa vào kế hoạch ngay từ đầu.
Nhận tư vấn kế hoạch tài chính theo căn cụ thể
Mỗi gia đình có thu nhập, tài sản và mục tiêu khác nhau, nên kế hoạch tài chính cũng khác nhau. Nếu bạn muốn được tính thử dòng tiền theo căn và tiến độ thanh toán hiện hành của Vinhomes Dương Kinh, hãy liên hệ để được hỗ trợ.
Nhận bảng tính tài chính theo căn: gọi hoặc nhắn Zalo 0934.555.499.