Khi tìm hiểu dự án, nhiều anh/chị hỏi: bảo lãnh ngân hàng Vinhomes Dương Kinh là gì và có thật sự bảo vệ người mua không? Câu trả lời ngắn gọn: với nhà ở hình thành trong tương lai, bảo lãnh ngân hàng là cam kết của một ngân hàng sẽ hoàn lại tiền cho người mua nếu chủ đầu tư không bàn giao nhà đúng tiến độ đã ghi trong hợp đồng. Đây là một trong những lớp an toàn quan trọng nhất khi xuống tiền mua nhà chưa xây xong. Bài viết giải thích cơ chế, quyền lợi và cách tự kiểm tra trước khi ký.
Thông tin trong bài mang tính tham khảo, cập nhật tháng 11/2026. Quy định pháp luật và hồ sơ của từng đợt bán có thể thay đổi, nên anh/chị cần đối chiếu lại với chủ đầu tư hoặc đại lý phân phối chính thức tại thời điểm giao dịch. Bài không thay thế tư vấn pháp lý; với giao dịch giá trị lớn, nên nhờ luật sư rà soát hợp đồng.
Bảo lãnh ngân hàng Vinhomes Dương Kinh là gì?
Bảo lãnh ngân hàng trong mua bán nhà ở hình thành trong tương lai là việc một ngân hàng thương mại (hoặc chi nhánh ngân hàng nước ngoài) cam kết thực hiện nghĩa vụ tài chính thay cho chủ đầu tư đối với người mua. Nghĩa vụ này phát sinh khi chủ đầu tư không bàn giao nhà theo đúng tiến độ đã cam kết trong hợp đồng mua bán.
Nói đơn giản, anh/chị đóng tiền theo tiến độ khi căn nhà còn đang xây. Nếu dự án chậm bàn giao và chủ đầu tư không hoàn trả được tiền, anh/chị có quyền yêu cầu ngân hàng bảo lãnh hoàn lại số tiền đã ứng trước và các khoản khác theo thỏa thuận bảo lãnh.
Ba bên trong quan hệ bảo lãnh
- Ngân hàng bảo lãnh: đơn vị phát hành cam kết bảo lãnh và chịu trách nhiệm hoàn tiền khi điều kiện bảo lãnh xảy ra.
- Chủ đầu tư (bên được bảo lãnh): ký hợp đồng bảo lãnh với ngân hàng cho dự án hoặc cho từng đợt bán.
- Người mua (bên nhận bảo lãnh): được ngân hàng cấp văn bản cam kết bảo lãnh gắn với hợp đồng mua bán của mình.
Cơ sở pháp lý cần biết
Luật Kinh doanh bất động sản 2023 và các văn bản hướng dẫn quy định chủ đầu tư dự án nhà ở, trước khi bán nhà ở hình thành trong tương lai, phải được ngân hàng đủ năng lực bảo lãnh nghĩa vụ tài chính đối với bên mua. Bảo lãnh ngân hàng nằm trong nhóm điều kiện để nhà ở được đưa vào kinh doanh, cùng với các giấy tờ về đất đai, thiết kế, giấy phép xây dựng và nghiệm thu phần móng. Chi tiết điều khoản có thể được sửa đổi, anh/chị nên tra cứu bản mới nhất.
Bảo lãnh ngân hàng có ý nghĩa gì với người mua?
Với người mua nhà ở hình thành trong tương lai, rủi ro lớn nhất là đã đóng phần lớn tiền nhưng chưa nhận được nhà. Bảo lãnh ngân hàng giúp chuyển một phần rủi ro đó sang một tổ chức tín dụng được nhà nước cấp phép và giám sát.
Lớp bảo vệ khi dự án chậm bàn giao
Nếu đến hạn bàn giao ghi trong hợp đồng mà chủ đầu tư không giao nhà và không hoàn trả tiền như cam kết, anh/chị có cơ sở yêu cầu ngân hàng thực hiện nghĩa vụ bảo lãnh. Đây là quyền gắn với văn bản, không phụ thuộc vào lời hứa của nhân viên tư vấn.
Tín hiệu về năng lực và tính minh bạch của dự án
Ngân hàng thường thẩm định dự án và năng lực tài chính của chủ đầu tư trước khi đồng ý bảo lãnh. Vì vậy, việc có văn bản bảo lãnh rõ ràng là một tín hiệu tích cực, giúp anh/chị đánh giá dự án dựa trên giấy tờ thay vì cảm tính.
Hỗ trợ khi làm hồ sơ vay mua nhà
Khi vay vốn, ngân hàng cho vay cũng xem xét pháp lý dự án và hợp đồng mua bán. Hồ sơ bảo lãnh đầy đủ giúp quá trình thẩm định thuận lợi hơn. Anh/chị có thể tìm hiểu thêm về hỗ trợ vay ngân hàng mua Vinhomes Dương Kinh để chuẩn bị hồ sơ từ sớm.
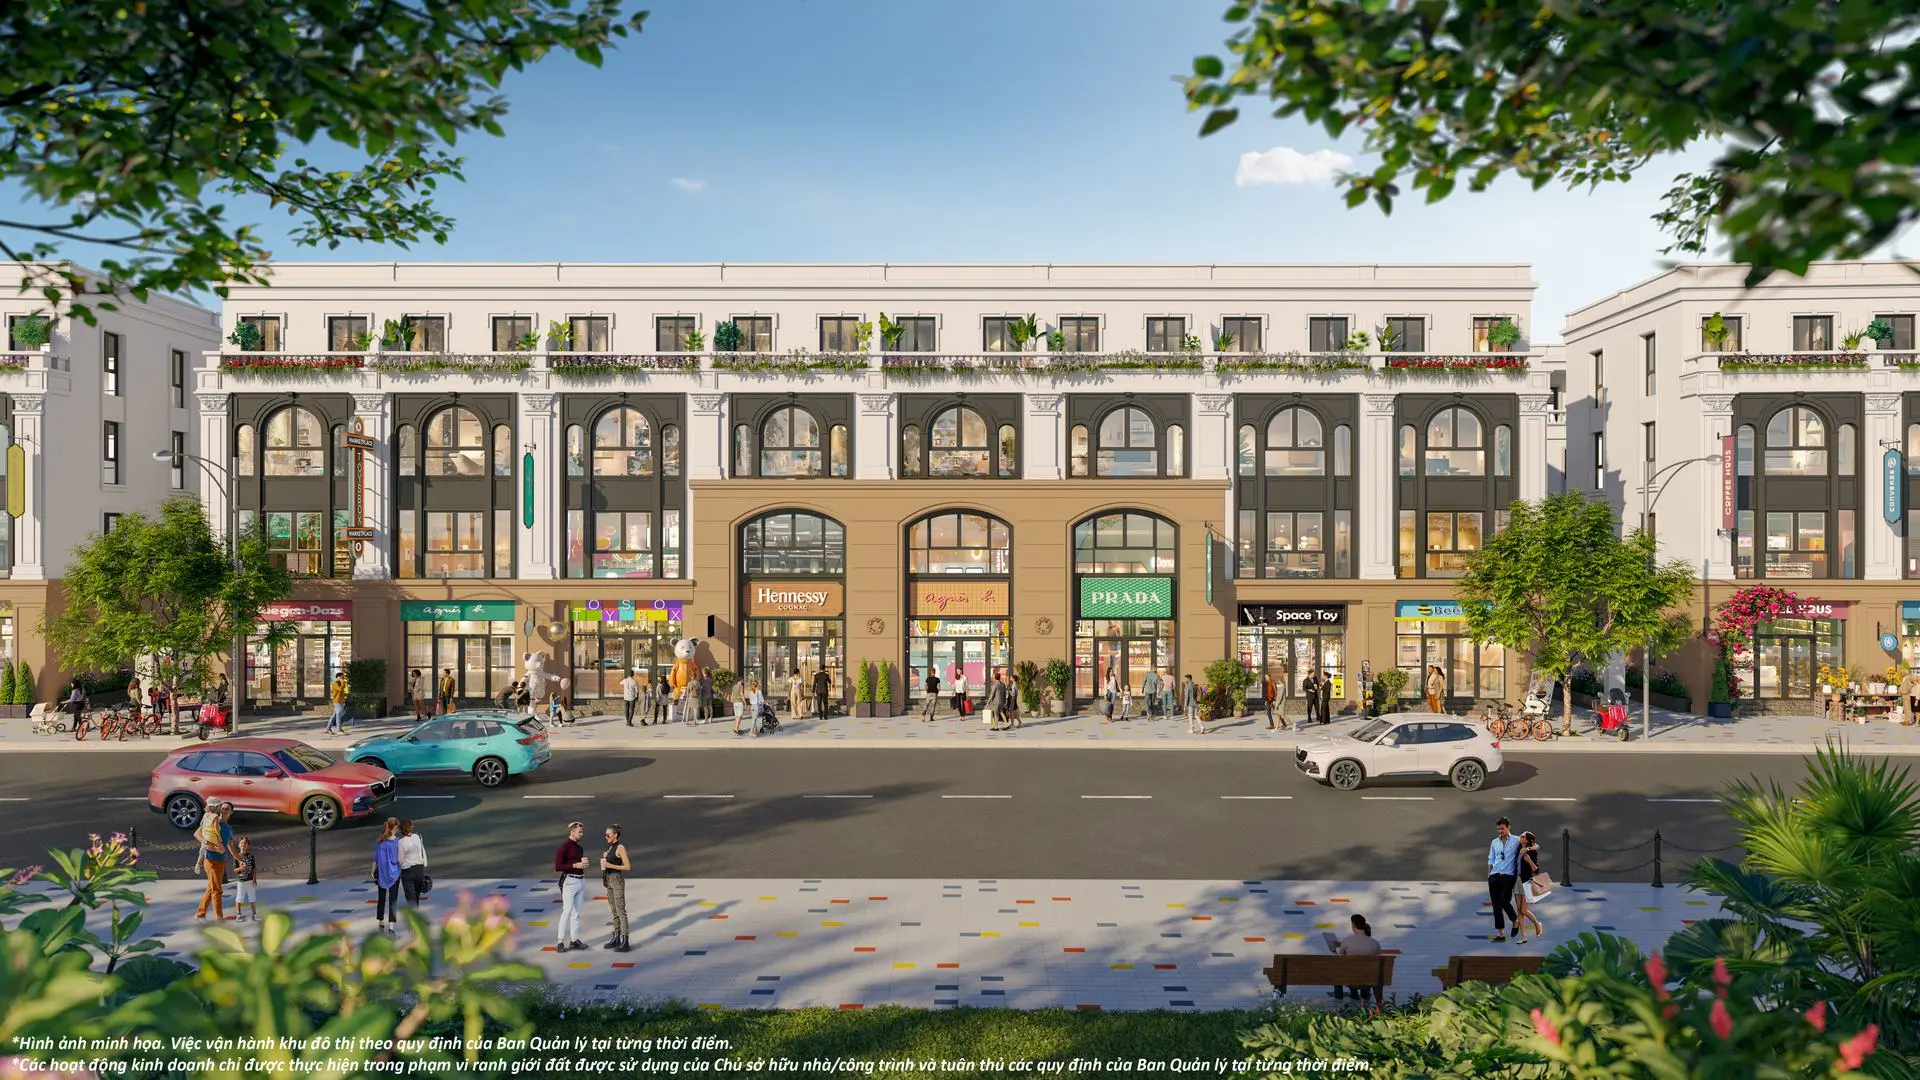
>>> Tổng quan Vinhomes Golden City Dương Kinh, đại đô thị 240ha tại Hải Phòng
Bảo lãnh ngân hàng bảo vệ những khoản tiền nào?
Phạm vi bảo lãnh được ghi trong hợp đồng bảo lãnh giữa ngân hàng và chủ đầu tư, và trong văn bản cam kết cấp cho từng người mua. Thông thường, anh/chị cần quan tâm các nội dung sau:
| Nội dung | Thường được bảo lãnh | Cần hỏi rõ |
|---|---|---|
| Tiền đã thanh toán theo hợp đồng mua bán | Có, theo số tiền ứng trước | Mức tối đa, cách tính theo từng đợt |
| Các khoản tiền khác theo hợp đồng | Tùy thỏa thuận bảo lãnh | Có gồm tiền phạt chậm bàn giao không |
| Tiền đặt cọc, giữ chỗ trước khi ký HĐMB | Thường không nằm trong phạm vi | Đơn vị nhận tiền, điều kiện hoàn trả |
| Thời hạn hiệu lực | Đến khi bàn giao nhà theo hợp đồng | Ngày hết hiệu lực ghi trên văn bản |
Điểm dễ nhầm là tiền đặt cọc, giữ chỗ trước khi ký hợp đồng mua bán. Khoản này thường chưa nằm trong phạm vi bảo lãnh vì chưa phát sinh hợp đồng mua bán. Vì thế, anh/chị nên đọc kỹ bài về tiền đặt cọc giữ chỗ Vinhomes Dương Kinh để biết khoản nào an toàn, khoản nào cần thận trọng.
Thông tin pháp lý Vinhomes Dương Kinh đã được công bố
Vinhomes Dương Kinh (tên thương mại Vinhomes Golden City) do Công ty Cổ phần Vinhomes cùng đơn vị thành viên là Công ty Cổ phần Đầu tư và Phát triển Địa ốc Thành phố Hoàng Gia phát triển. Theo nội dung tổng hợp tại bài tiến độ và pháp lý Vinhomes Golden City, dự án khởi công từ quý I/2025 và mở bán phân khu Ánh Sao từ tháng 10/2026.
Hồ sơ pháp lý chủ đầu tư công bố gồm hồ sơ chung của dự án, hồ sơ quỹ căn và chính sách ký quỹ. Tại thời điểm viết bài, chúng tôi chưa có văn bản công khai nêu cụ thể ngân hàng bảo lãnh cho từng phân khu. Vì vậy, anh/chị nên yêu cầu đại lý cung cấp bản sao văn bản bảo lãnh áp dụng cho đúng mã căn định mua.
>>> Pháp lý Vinhomes Golden City có sổ hồng không? Giải đáp rõ ràng
Phân biệt bảo lãnh ngân hàng và ký quỹ dự án
Hai khái niệm này hay bị dùng lẫn nhưng khác nhau về mục đích:
- Ký quỹ dự án: chủ đầu tư nộp một khoản tiền để bảo đảm thực hiện dự án theo cam kết với cơ quan nhà nước. Đây là nghĩa vụ giữa chủ đầu tư và nhà nước.
- Bảo lãnh ngân hàng: ngân hàng cam kết hoàn tiền cho người mua khi chủ đầu tư không bàn giao nhà đúng hạn. Đây là quyền trực tiếp của người mua.
Vì vậy, khi nghe “dự án đã ký quỹ”, anh/chị vẫn nên hỏi thêm về bảo lãnh ngân hàng cho hợp đồng của mình.
Cách kiểm tra bảo lãnh ngân hàng trước khi ký hợp đồng
Bước 1: Hỏi tên ngân hàng và phạm vi bảo lãnh
Đề nghị đại lý cho biết ngân hàng nào bảo lãnh, bảo lãnh cho phân khu hoặc đợt bán nào, và phạm vi gồm những khoản tiền gì. Câu trả lời nên đi kèm văn bản, không chỉ là lời nói.
Bước 2: Đối chiếu văn bản cam kết bảo lãnh
Văn bản cam kết bảo lãnh cấp cho người mua cần ghi rõ tên anh/chị, số hợp đồng mua bán, mã căn, số tiền bảo lãnh và thời hạn hiệu lực. Kiểm tra các thông tin này khớp với hợp đồng mua bán và phiếu thu.
Bước 3: Xác minh với ngân hàng phát hành
Anh/chị có thể liên hệ chi nhánh ngân hàng phát hành để xác minh văn bản bảo lãnh còn hiệu lực. Đây là bước nhỏ nhưng giúp loại bỏ rủi ro giấy tờ không đúng.
Bước 4: Đọc điều khoản bàn giao trong hợp đồng
Bảo lãnh gắn với tiến độ bàn giao ghi trong hợp đồng. Hãy đọc kỹ ngày bàn giao, điều kiện gia hạn và mức phạt chậm bàn giao. Đồng thời xem tiến độ thanh toán Vinhomes Dương Kinh để biết số tiền mình sẽ đóng trước khi nhận nhà.
>>> Phương thức thanh toán Vinhomes Dương Kinh linh hoạt nhất
Khi nào người mua có thể yêu cầu ngân hàng hoàn tiền?
Quyền yêu cầu ngân hàng thực hiện nghĩa vụ bảo lãnh thường phát sinh khi đồng thời có các điều kiện sau:
- Đã quá thời hạn bàn giao nhà ghi trong hợp đồng mua bán.
- Chủ đầu tư không bàn giao nhà và không hoàn trả tiền theo cam kết.
- Văn bản cam kết bảo lãnh vẫn còn hiệu lực tại thời điểm yêu cầu.
Hồ sơ yêu cầu thường gồm văn bản đề nghị, bản sao hợp đồng mua bán, văn bản cam kết bảo lãnh và chứng từ đã thanh toán. Anh/chị nên lưu giữ đầy đủ phiếu thu, ủy nhiệm chi và các phụ lục hợp đồng ngay từ đầu.
Những lỗi khiến người mua khó yêu cầu bảo lãnh
- Chuyển tiền vào tài khoản cá nhân thay vì tài khoản công ty, khiến khoản tiền khó được ghi nhận.
- Không lưu chứng từ thanh toán theo từng đợt.
- Ký phụ lục gia hạn bàn giao mà không đọc kỹ điều khoản liên quan đến bảo lãnh.
- Để văn bản bảo lãnh hết hiệu lực mà không hỏi lại.
>>> Mua Vinhomes Dương Kinh thứ cấp cần lưu ý gì để tránh rủi ro
Bảo lãnh ngân hàng khi mua lại hoặc chuyển nhượng hợp đồng
Nếu anh/chị mua lại căn từ người mua trước (nhận chuyển nhượng hợp đồng mua bán), hãy hỏi rõ văn bản bảo lãnh có được chuyển sang tên mình không. Khi chuyển nhượng hợp đồng nhà ở hình thành trong tương lai, quyền và nghĩa vụ của bên mua được chuyển cho bên nhận chuyển nhượng theo hợp đồng chuyển nhượng được chủ đầu tư xác nhận.
Trong thực tế, anh/chị nên đề nghị chủ đầu tư và ngân hàng xác nhận việc điều chỉnh thông tin người nhận bảo lãnh. Bài viết về thủ tục chuyển nhượng hợp đồng Vinhomes Dương Kinh có hướng dẫn chi tiết các bước cần làm.
>>> Vinhomes Golden City khi nào bàn giao? Lộ trình từng phân khu
Checklist bảo lãnh ngân hàng Vinhomes Dương Kinh trước khi xuống tiền
- Có văn bản thông báo nhà ở đủ điều kiện được bán cho phân khu hoặc đợt bán.
- Biết tên ngân hàng bảo lãnh và phạm vi bảo lãnh.
- Văn bản cam kết bảo lãnh ghi đúng tên, mã căn, số hợp đồng.
- Thời hạn hiệu lực bảo lãnh kéo dài đến khi bàn giao nhà.
- Mọi khoản thanh toán chuyển vào tài khoản công ty, có chứng từ.
- Đã đọc điều khoản bàn giao, gia hạn và phạt chậm bàn giao.
Đủ sáu điểm trên, anh/chị có thể yên tâm hơn về phần an toàn tài chính khi mua nhà ở hình thành trong tương lai tại dự án.
Câu hỏi thường gặp
Mua nhà Vinhomes Dương Kinh có được bảo lãnh ngân hàng không?
Theo quy định, nhà ở hình thành trong tương lai khi đưa vào kinh doanh phải có ngân hàng bảo lãnh nghĩa vụ tài chính của chủ đầu tư. Anh/chị nên yêu cầu xem văn bản bảo lãnh áp dụng cho đúng mã căn của mình.
Tiền đặt cọc có được ngân hàng bảo lãnh không?
Tiền đặt cọc, giữ chỗ trước khi ký hợp đồng mua bán thường chưa nằm trong phạm vi bảo lãnh. Anh/chị nên đặt cọc qua đại lý chính thức, chuyển khoản vào tài khoản công ty và giữ văn bản xác nhận.
Người mua có phải trả phí bảo lãnh không?
Phí bảo lãnh là thỏa thuận giữa ngân hàng và chủ đầu tư. Anh/chị nên hỏi rõ và đối chiếu với hợp đồng để biết có khoản phí nào được tính cho người mua hay không.
Bảo lãnh ngân hàng hết hiệu lực khi nào?
Thông thường, bảo lãnh có hiệu lực đến khi nhà được bàn giao theo hợp đồng. Ngày hết hiệu lực cụ thể được ghi trên văn bản cam kết bảo lãnh.
Làm sao biết văn bản bảo lãnh là thật?
Anh/chị có thể liên hệ chi nhánh ngân hàng phát hành để xác minh số văn bản, tên người nhận bảo lãnh và thời hạn hiệu lực.
Kết luận và liên hệ tư vấn
Bảo lãnh ngân hàng Vinhomes Dương Kinh là lớp bảo vệ quan trọng giúp người mua nhà ở hình thành trong tương lai giảm rủi ro khi dự án chậm bàn giao. Điều quan trọng là xem văn bản cụ thể cho đúng căn, đúng hợp đồng, thay vì chỉ nghe tư vấn bằng lời. Muốn xem bộ hồ sơ pháp lý, văn bản bảo lãnh hoặc đi thăm công trường thực tế, anh/chị để lại số điện thoại hoặc gọi 0934.555.499 – Tìm Nhà có Tâm, chuyên viên sẽ hỗ trợ đối chiếu từng giấy tờ.
Nhận bảng giá & chính sách mới nhất
Để lại số điện thoại, chuyên viên Tìm Nhà có Tâm sẽ gọi lại tư vấn quỹ căn Vinhomes Golden City Dương Kinh phù hợp nhu cầu của anh/chị.
Hoặc gọi/Zalo trực tiếp: 0934.555.499