Dự trù tài chính khi mua Vinhomes Dương Kinh hợp lý nghĩa là tính đủ cả dòng tiền trước khi nhận nhà, các chi phí phát sinh khi sở hữu và quỹ dự phòng cho những biến động bất ngờ, thay vì chỉ nhìn giá bán. Phần lớn người mua gặp khó không phải vì giá nhà mà vì bỏ sót các khoản phụ như thuế phí, hoàn thiện, vận hành và lãi vay. Bài viết giới thiệu cách lập bảng tài chính theo từng giai đoạn để anh/chị biết mình mua được loại hình nào và nên bắt đầu từ mức nào.
Bước 1: xác định mục đích mua và khả năng tài chính thực
Mua để ở, để cho thuê hay để kinh doanh sẽ dẫn đến cách tính khác nhau. Nhà để ở cần ưu tiên sự ổn định dòng tiền, còn nhà đầu tư cần tính thêm thời gian trống và chi phí vận hành. Trước khi xem giá, anh/chị nên ghi ra ba con số: tiền tự có, thu nhập ổn định hằng tháng và mức chi tiêu bắt buộc của gia đình.
Một nguyên tắc nhiều người áp dụng là không để nghĩa vụ trả nợ hằng tháng vượt quá một tỷ lệ hợp lý trên thu nhập ổn định. Tỷ lệ cụ thể tùy hoàn cảnh từng gia đình và khẩu vị rủi ro, vì vậy anh/chị nên tính theo trường hợp của mình và tham khảo thêm chuyên viên tài chính nếu cần. Đây chỉ là thông tin tham khảo, cập nhật tháng 10/2026, không phải lời khuyên đầu tư.
Bước 2: liệt kê toàn bộ chi phí, không chỉ giá bán
Tổng nhu cầu vốn thường gồm nhiều lớp. Anh/chị có thể dùng danh sách sau làm khung bảng tính:
- Giá mua và tiến độ thanh toán: theo hợp đồng và chính sách bán hàng tại thời điểm ký.
- Thuế, lệ phí khi sở hữu: thuế giá trị gia tăng nếu giá chưa gồm, lệ phí trước bạ, phí cấp giấy chứng nhận.
- Chi phí hoàn thiện và nội thất: phụ thuộc mức bàn giao và phong cách.
- Phí vận hành và bảo trì: định kỳ sau khi nhận nhà.
- Chi phí tài chính: lãi vay, phí trả nợ trước hạn, bảo hiểm khoản vay nếu có.
- Quỹ dự phòng: cho sửa chữa, biến động thu nhập và thay đổi lãi suất.
Chính sách bán hàng, ưu đãi và cách tính các khoản kèm theo có trong bài Chính sách bán hàng Vinhomes Golden City tháng 10/2026.
>>> 5 phân khu Vinhomes Golden City: Bình Minh, Thiên Hà, Ánh Sao, Mặt Trời, Mặt Trăng
Bước 3: lập bảng dòng tiền theo mốc thời gian
Thay vì một bảng tổng, hãy chia theo các mốc để thấy rõ thời điểm nào cần nhiều tiền nhất:
- Giai đoạn đặt cọc và ký hợp đồng.
- Giai đoạn thanh toán theo tiến độ.
- Giai đoạn nhận bàn giao và làm giấy tờ.
- Giai đoạn hoàn thiện, nhập ở hoặc đưa vào kinh doanh.
- Giai đoạn vận hành ổn định: chi phí định kỳ, trả nợ, bảo trì.
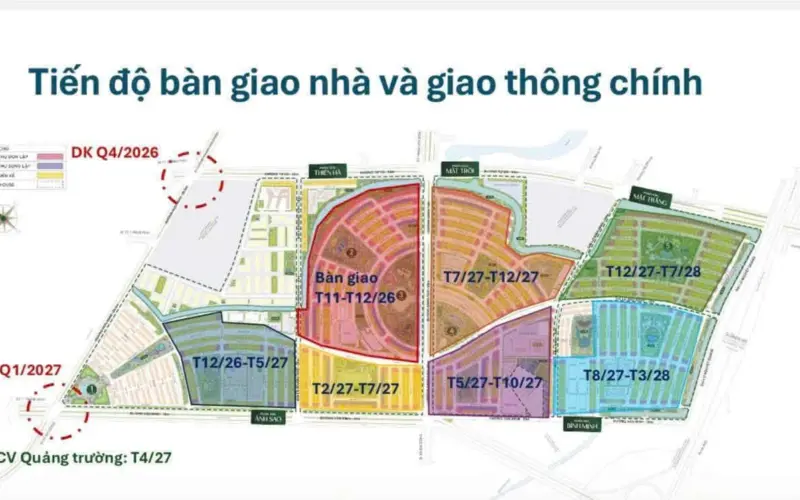
Với từng mốc, ghi số tiền cần chuẩn bị, nguồn tiền dự kiến và khoản dự phòng. Nếu mốc nào thiếu nguồn, anh/chị có thời gian điều chỉnh sớm thay vì bị động khi đến hạn. Lộ trình bàn giao theo từng khu có trong bài Tiến độ và pháp lý Vinhomes Golden City.
Bước 4: tính phương án vay một cách thận trọng
Nếu mua có vay ngân hàng, anh/chị nên tính theo kịch bản xấu hơn thực tế. Cụ thể:
- Lãi suất ưu đãi thường chỉ áp dụng một thời gian, sau đó chuyển sang lãi suất thả nổi. Hãy tính cả mức lãi suất sau ưu đãi.
- Ngân hàng cho vay trên tỷ lệ nhất định của giá trị tài sản và căn cứ vào thu nhập chứng minh được, nên số tiền được duyệt có thể thấp hơn kỳ vọng.
- Cần tính thêm phí thẩm định, phí bảo hiểm và phí trả nợ trước hạn nếu có.
- Giữ lại một khoản đủ để trả nợ nhiều tháng khi thu nhập tạm gián đoạn.
Điều kiện hỗ trợ vay và lãi suất thay đổi theo từng thời kỳ, anh/chị nên xin phương án bằng văn bản từ ngân hàng trước khi quyết định.
Bước 5: dự phòng cho các rủi ro thường gặp
Quỹ dự phòng không phải khoản thừa mà là lớp bảo vệ để anh/chị giữ được tài sản khi có biến động. Các rủi ro thường gặp gồm:
- Lãi suất tăng sau thời gian ưu đãi.
- Tiến độ bàn giao hoặc cấp giấy chứng nhận chậm hơn dự kiến.
- Chi phí hoàn thiện vượt dự toán ban đầu.
- Nhà cho thuê bị trống trong một thời gian.
- Phát sinh sửa chữa lớn sau vài năm sử dụng.
Dự trù cho từng nhóm người mua
Mua để ở lâu dài
Ưu tiên an toàn: giảm tỷ lệ vay, giữ quỹ khẩn cấp và tính cả chi phí hoàn thiện, nội thất. Bạn có thể hoàn thiện theo giai đoạn để không dồn áp lực vào một thời điểm.
Mua để cho thuê
Lập bảng thu chi ròng: tiền thuê trừ phí vận hành, bảo trì, thuế, thời gian trống và lãi vay. Con số ròng thường thấp hơn nhiều so với con số nhìn thấy ban đầu nên cần đối chiếu thực tế thị trường cho thuê.
Mua để kinh doanh
Ngoài chi phí sở hữu còn phải tính vốn kinh doanh, hoàn thiện mặt tiền và thời gian xây dựng khách quen. Nên xem kỹ phân tích loại hình ở bài Shophouse Vinhomes Golden City.
>>> Công viên và tiện ích Vinhomes Dương Kinh: 41ha xanh, hơn 164 tiện ích
Những sai lầm thường gặp khi dự trù tài chính
- Chỉ tính giá bán, quên thuế phí và chi phí hoàn thiện.
- Dùng toàn bộ tiền tiết kiệm để đặt cọc, không giữ quỹ khẩn cấp.
- Tin vào lãi suất ưu đãi mà không tính lãi suất thả nổi.
- Kỳ vọng dòng tiền cho thuê ổn định ngay từ năm đầu.
- Quyết định vội vì sợ lỡ quỹ căn, không đối chiếu văn bản chính thức.
Cách kiểm chứng thông tin trước khi chuyển tiền
- Yêu cầu bảng giá, chính sách và lịch thanh toán chính thức bằng văn bản.
- Đối chiếu từng khoản trong hợp đồng với các điều khoản đã được tư vấn miệng.
- Chỉ chuyển tiền vào tài khoản của chủ đầu tư hoặc đơn vị được ủy quyền ghi rõ trong văn bản.
- Giữ biên lai, phiếu thu và mọi trao đổi quan trọng.
- Nhờ người am hiểu pháp lý xem hợp đồng nếu giá trị giao dịch lớn.
Vị trí và khả năng kết nối cũng là yếu tố quyết định giá trị sử dụng lâu dài, anh/chị xem thêm bài Vị trí Vinhomes Dương Kinh và khả năng kết nối vùng.
Câu hỏi thường gặp về dự trù tài chính khi mua Vinhomes Dương Kinh
Nên chuẩn bị bao nhiêu tiền tự có khi mua?
Tùy loại hình, chính sách thanh toán và phương án vay tại thời điểm ký, nên không có một con số chung. Anh/chị cần tính tổng nhu cầu vốn gồm cả chi phí ngoài giá bán rồi so với nguồn tiền thực có.
Có nên vay tối đa ngân hàng cho phép không?
Không nên mặc định. Mức vay tối đa chưa chắc phù hợp với dòng tiền gia đình. Nên chọn số vay mà anh/chị vẫn trả được ngay cả khi lãi suất tăng.
Quỹ dự phòng nên bằng bao nhiêu?
Nhiều người giữ đủ để trang trải nghĩa vụ trả nợ và chi tiêu thiết yếu trong một số tháng. Số tháng cụ thể tùy mức độ ổn định thu nhập của từng gia đình.
Mua nhà để cho thuê có cần dự trù khác không?
Có. Cần tính thêm thời gian trống, chi phí môi giới, bảo trì và thuế từ cho thuê. Dòng tiền ròng thường thấp hơn kỳ vọng ban đầu.
Nhận tư vấn dự trù tài chính mua Vinhomes Dương Kinh
Nếu anh/chị muốn được hỗ trợ lập bảng dòng tiền theo từng mốc cho loại hình đang quan tâm, hãy để lại thông tin hoặc gọi 0934.555.499 – Tìm Nhà có Tâm. Chuyên viên sẽ gửi tài liệu chính thức để anh/chị đối chiếu trước khi quyết định.
>>> Mặt bằng mẫu nhà Vinhomes Dương Kinh: liền kề, shophouse, biệt thự
Nhận bảng giá & chính sách mới nhất
Để lại số điện thoại, chuyên viên Tìm Nhà có Tâm sẽ gọi lại tư vấn quỹ căn Vinhomes Golden City Dương Kinh phù hợp nhu cầu của anh/chị.
Hoặc gọi/Zalo trực tiếp: 0934.555.499