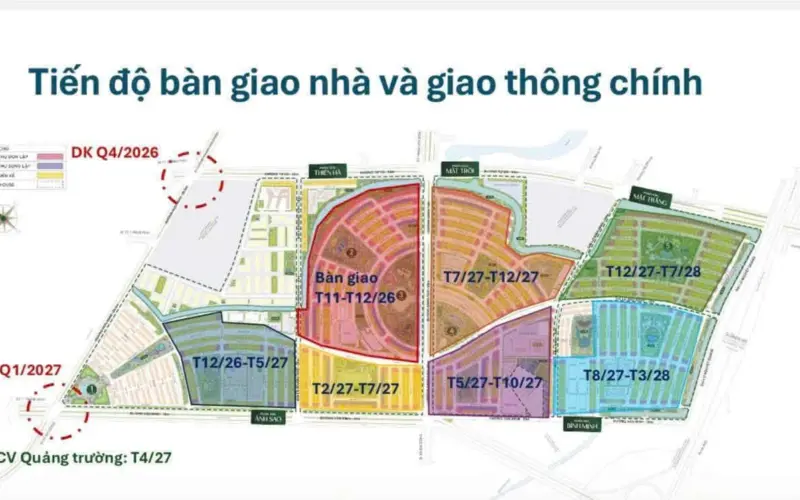
Rủi ro tài chính khi vay mua Vinhomes Dương Kinh chủ yếu đến từ ba nguồn: lãi suất thay đổi sau thời gian ưu đãi, khoản trả hằng tháng vượt khả năng chi trả và các chi phí ngoài giá nhà mà người mua không tính trước. Hiểu rõ từng rủi ro và chuẩn bị phương án dự phòng là cách đơn giản nhất để khoản vay trở thành đòn bẩy thay vì gánh nặng.
Bài viết này giúp bạn nhận diện các rủi ro thường gặp, tự kiểm tra sức chịu đựng tài chính của gia đình và biết phải làm gì khi dòng tiền thay đổi. Mọi con số về lãi suất, tỷ lệ cho vay hay ưu đãi dưới đây chỉ mang tính tham khảo; điều kiện thực tế phụ thuộc vào từng ngân hàng và thời điểm bạn ký hợp đồng.
Vì sao vay mua nhà cần tính rủi ro ngay từ đầu
Mua nhà thường là khoản chi lớn nhất của một gia đình, và vay ngân hàng kéo dài nghĩa là bạn cam kết trả nợ trong nhiều năm. Trong thời gian đó thu nhập, lãi suất và nhu cầu sống đều có thể thay đổi. Người chỉ nhìn vào khoản trả tháng đầu tiên dễ bỏ sót những biến động sẽ xảy ra ở năm thứ hai, thứ ba.
Với người mua tại Vinhomes Dương Kinh, giá trị khoản vay còn gắn với loại hình sản phẩm (liền kề, shophouse, biệt thự) và tiến độ thanh toán. Nếu bạn chưa nắm rõ phần này, hãy đọc trước bài rủi ro pháp lý khi mua nhà Vinhomes Dương Kinh để có bức tranh đầy đủ cả về pháp lý lẫn tài chính.
Những rủi ro tài chính phổ biến khi vay mua nhà
1. Lãi suất thả nổi sau giai đoạn ưu đãi
Nhiều gói vay có lãi suất cố định hoặc ưu đãi trong thời gian đầu, sau đó chuyển sang lãi suất thả nổi bằng một mức cơ sở cộng biên độ. Khi mặt bằng lãi suất tăng, khoản trả hằng tháng tăng theo mà thu nhập của bạn chưa chắc tăng kịp. Đây là rủi ro lớn nhất và cũng là rủi ro dễ bị đánh giá thấp nhất.
Cách nhìn thực tế: hãy tính thử khoản trả hằng tháng ở mức lãi suất cao hơn dự kiến, chẳng hạn cộng thêm vài điểm phần trăm so với lãi suất ưu đãi. Nếu ở mức đó gia đình vẫn xoay xở được, khoản vay tương đối an toàn.
2. Áp lực trả nợ gốc và lãi quá lớn so với thu nhập
Khi tổng nghĩa vụ trả nợ chiếm quá nhiều trong thu nhập ròng hằng tháng, mọi biến cố nhỏ như ốm đau, mất việc tạm thời hay chi phí học hành của con đều có thể làm vỡ kế hoạch. Nhiều chuyên gia tài chính cá nhân khuyên nên giữ tổng khoản trả nợ ở mức vừa phải so với thu nhập, để vẫn còn đủ tiền sinh hoạt và tích lũy.
3. Chi phí phát sinh ngoài giá nhà
Ngoài tiền mua, bạn còn có thể phải chi cho thuế, phí và lệ phí khi làm thủ tục, phí bảo hiểm khoản vay, phí bảo trì, hoàn thiện nội thất và chi phí vận hành nhà ở. Những khoản này thường không nằm trong bảng tính ban đầu nên dễ làm cạn vốn tự có đúng lúc cần thanh toán đợt tiếp theo.
>>> Thế chấp sổ đỏ nhà Vinhomes Dương Kinh vay được bao nhiêu?
4. Thanh toán theo tiến độ trong khi chờ nhận nhà
Với sản phẩm hình thành trong tương lai, bạn có thể phải đóng tiền theo từng đợt trong khi vẫn đang thuê hoặc đang trả nợ cho nơi ở hiện tại. Nếu đợt thanh toán trùng với giai đoạn thu nhập yếu, bạn dễ phải vay thêm hoặc chậm thanh toán, kéo theo phạt và lãi phát sinh.
5. Rủi ro dòng tiền khi mua để cho thuê
Người mua để đầu tư thường kỳ vọng tiền thuê bù được lãi vay. Thực tế, nhà có thể trống khách một thời gian, giá thuê biến động, và bạn còn phải trả phí quản lý, sửa chữa. Không nên mặc định mức cho thuê tối đa khi tính bài toán trả nợ.
6. Rủi ro thanh khoản khi cần bán sớm
Nếu buộc phải bán nhà để trả nợ, giá bán có thể thấp hơn kỳ vọng, đồng thời bạn có thể mất thêm phí trả nợ trước hạn tùy hợp đồng tín dụng. Việc hiểu điều khoản này trước khi ký giúp bạn có lối thoát khi cần.
>>> Chuyển nhượng nhà Vinhomes Dương Kinh chưa có sổ cần lưu ý gì
Cách tự kiểm tra sức chịu đựng tài chính
Trước khi ký hợp đồng vay, hãy làm một bài kiểm tra đơn giản gồm bốn bước:
- Liệt kê thu nhập ròng ổn định của cả gia đình, chỉ tính các nguồn có thể duy trì trong nhiều năm.
- Liệt kê chi tiêu cố định: ăn ở, học hành, bảo hiểm, nghĩa vụ trả nợ hiện có.
- Tính khoản trả hằng tháng ở hai kịch bản: lãi suất ưu đãi và lãi suất thả nổi cao hơn dự kiến.
- Kiểm tra xem sau khi trả nợ, gia đình còn dư bao nhiêu và quỹ dự phòng đủ cho bao nhiêu tháng chi tiêu.
Nếu kịch bản xấu khiến bạn không còn đủ tiền sinh hoạt, hãy giảm số tiền vay, kéo dài thời hạn vay hoặc tăng vốn tự có thay vì cố vay tối đa.
Bảng so sánh nhanh các rủi ro và cách phòng
| Rủi ro | Dấu hiệu cần chú ý | Cách phòng ngừa |
|---|---|---|
| Lãi suất thả nổi | Hợp đồng ghi biên độ cộng với lãi suất cơ sở | Tính trước kịch bản lãi suất cao hơn, hỏi rõ cách ngân hàng điều chỉnh |
| Áp lực trả nợ | Khoản trả chiếm phần lớn thu nhập | Giảm số vay, tăng vốn tự có, kéo dài thời hạn hợp lý |
| Chi phí phát sinh | Chưa tính thuế, phí, nội thất | Dành một khoản riêng cho chi phí ngoài giá nhà |
| Dòng tiền cho thuê | Giả định nhà luôn có khách | Tính bài toán với mức cho thuê thận trọng |
| Thanh khoản | Phạt trả nợ trước hạn cao | Đọc kỹ điều khoản tất toán sớm trước khi ký |
Cách phòng ngừa rủi ro khi vay mua Vinhomes Dương Kinh
Chuẩn bị quỹ dự phòng
Một quỹ dự phòng đủ vài tháng chi tiêu giúp gia đình trụ vững khi thu nhập gián đoạn. Đây là lớp bảo vệ rẻ nhất so với việc phải bán nhà gấp hoặc vay thêm với lãi suất cao.
Đọc kỹ điều khoản hợp đồng tín dụng
Chú ý thời gian ưu đãi, cách tính lãi suất thả nổi, phí phạt trả nợ trước hạn, quy định khi chậm trả và các loại bảo hiểm đi kèm. Điều gì chưa rõ, hãy yêu cầu ngân hàng giải thích bằng văn bản.
So sánh nhiều phương án vay
Đừng chỉ nhìn lãi suất quảng cáo. Hãy so sánh tổng chi phí vay trong cả vòng đời khoản vay, gồm phí thẩm định, bảo hiểm và các điều kiện ràng buộc khác. Bài pháp lý nhà ở hình thành trong tương lai Dương Kinh cũng giúp bạn hiểu ngân hàng thường xem xét những giấy tờ nào khi giải ngân.
Cân nhắc trả nợ gốc sớm khi có điều kiện
Khi có khoản tiền nhàn rỗi, trả bớt nợ gốc có thể giảm tổng lãi phải trả, nhưng hãy kiểm tra trước mức phí trả nợ trước hạn. Đừng dùng hết tiền mặt để trả nợ nếu điều đó làm gia đình mất khả năng ứng phó với biến cố.
>>> Vinhomes Dương Kinh gần khu công nghiệp nào? Tiềm năng cho thuê
Không đặt cược toàn bộ vào kỳ vọng tăng giá
Giá bất động sản có thể tăng, đi ngang hoặc giảm. Hãy xây kế hoạch tài chính sao cho gia đình vẫn trả nợ được ngay cả khi giá nhà không tăng như kỳ vọng.
Câu hỏi thường gặp
Vay mua Vinhomes Dương Kinh có rủi ro nhất là gì?
Thông thường là rủi ro lãi suất thả nổi và áp lực trả nợ vượt khả năng. Hai rủi ro này kết hợp có thể khiến khoản trả hằng tháng tăng đúng lúc thu nhập chưa tăng.
Nên vay tối đa hay chỉ vay một phần?
Không có con số chung cho mọi gia đình. Nên vay ở mức mà kịch bản lãi suất cao hơn dự kiến vẫn không làm gia đình thiếu tiền sinh hoạt và quỹ dự phòng.
Có nên trả nợ trước hạn không?
Nên cân nhắc khi bạn có tiền nhàn rỗi và phí trả nợ trước hạn hợp lý, nhưng vẫn cần giữ quỹ dự phòng. Hãy hỏi ngân hàng về biểu phí trước khi quyết định.
Mua để cho thuê có tự trả được lãi vay không?
Chưa chắc. Tiền thuê phụ thuộc nhu cầu thị trường và thời gian trống khách, vì vậy nên tính bài toán với mức cho thuê thận trọng và có nguồn thu khác hỗ trợ.
Liên hệ để được hỗ trợ thông tin
Nếu bạn đang cân nhắc phương án tài chính khi mua nhà tại Vinhomes Dương Kinh, hãy liên hệ Hotline/Zalo 0934.555.499 để nhận thông tin sản phẩm, tiến độ thanh toán và tài liệu tham khảo. Các số liệu tài chính trong bài chỉ mang tính tham khảo, vui lòng đối chiếu với ngân hàng và chủ đầu tư tại thời điểm giao dịch.