Thu nhập bao nhiêu mua được nhà Vinhomes Dương Kinh phụ thuộc vào ba yếu tố: giá căn bạn chọn, số vốn tự có và khoản vay ngân hàng. Một nguyên tắc an toàn được nhiều chuyên gia tài chính cá nhân khuyên dùng là tiền trả nợ mỗi tháng không vượt quá 40% thu nhập ổn định của gia đình. Với khoản vay 3–5 tỷ đồng trong 20 năm, thu nhập hộ gia đình thường cần từ khoảng 70 đến 130 triệu đồng mỗi tháng. Bài viết hướng dẫn bạn tự tính con số này cho trường hợp của mình.
Thu nhập bao nhiêu mua được nhà Vinhomes Dương Kinh: cách tính nhanh
Bạn có thể ước tính trong bốn bước. Cách tính này không thay thế thẩm định của ngân hàng nhưng giúp bạn biết mình đang ở đâu trước khi đi xem nhà.
- Xác định giá căn mục tiêu: theo thông tin công bố tháng 10/2026, giá các căn tại dự án dao động khoảng 4–60 tỷ đồng tùy loại hình, diện tích và vị trí.
- Tính vốn tự có: gồm tiền mặt, tiết kiệm và tài sản có thể bán, trừ đi khoản dự phòng.
- Tính khoản vay cần thiết: giá căn trừ vốn tự có. Chính sách tháng 10/2026 hỗ trợ vay tối đa 70% giá trị căn.
- Tính tiền trả mỗi tháng và so với thu nhập: nếu khoản trả vượt 40% thu nhập ổn định, nên giảm khoản vay hoặc chọn căn phù hợp hơn.
Bảng giá tham khảo theo từng loại hình có trong bài giá Vinhomes Dương Kinh mới nhất.
Bảng ước tính thu nhập cần có theo khoản vay
Bảng dưới đây giả định vay 20 năm, trả góp đều mỗi tháng, với hai mức lãi suất sau thời gian ưu đãi là 9%/năm và 11%/năm. Đây là số liệu giả định để bạn hình dung, không phải lãi suất của một ngân hàng cụ thể.
| Khoản vay | Trả mỗi tháng (9%/năm) | Trả mỗi tháng (11%/năm) | Thu nhập nên có (trả nợ 40%) |
|---|---|---|---|
| 3 tỷ đồng | khoảng 27 triệu | khoảng 31 triệu | khoảng 68–78 triệu/tháng |
| 4 tỷ đồng | khoảng 36 triệu | khoảng 41 triệu | khoảng 90–103 triệu/tháng |
| 5 tỷ đồng | khoảng 45 triệu | khoảng 52 triệu | khoảng 113–129 triệu/tháng |
Số liệu giả định, tham khảo, cập nhật tháng 11/2026. Nhiều ngân hàng tính theo phương thức gốc đều, lãi giảm dần, khi đó số tiền những tháng đầu sẽ cao hơn bảng trên.
Trong thời gian được hỗ trợ lãi suất, khoản trả hằng tháng có thể thấp hơn nhiều. Tuy vậy, bạn nên kiểm tra khả năng chi trả ở mức lãi suất sau ưu đãi, vì đó mới là gánh nặng dài hạn.
>>> Lãi suất ưu đãi khi mua Vinhomes Dương Kinh và cách tối ưu
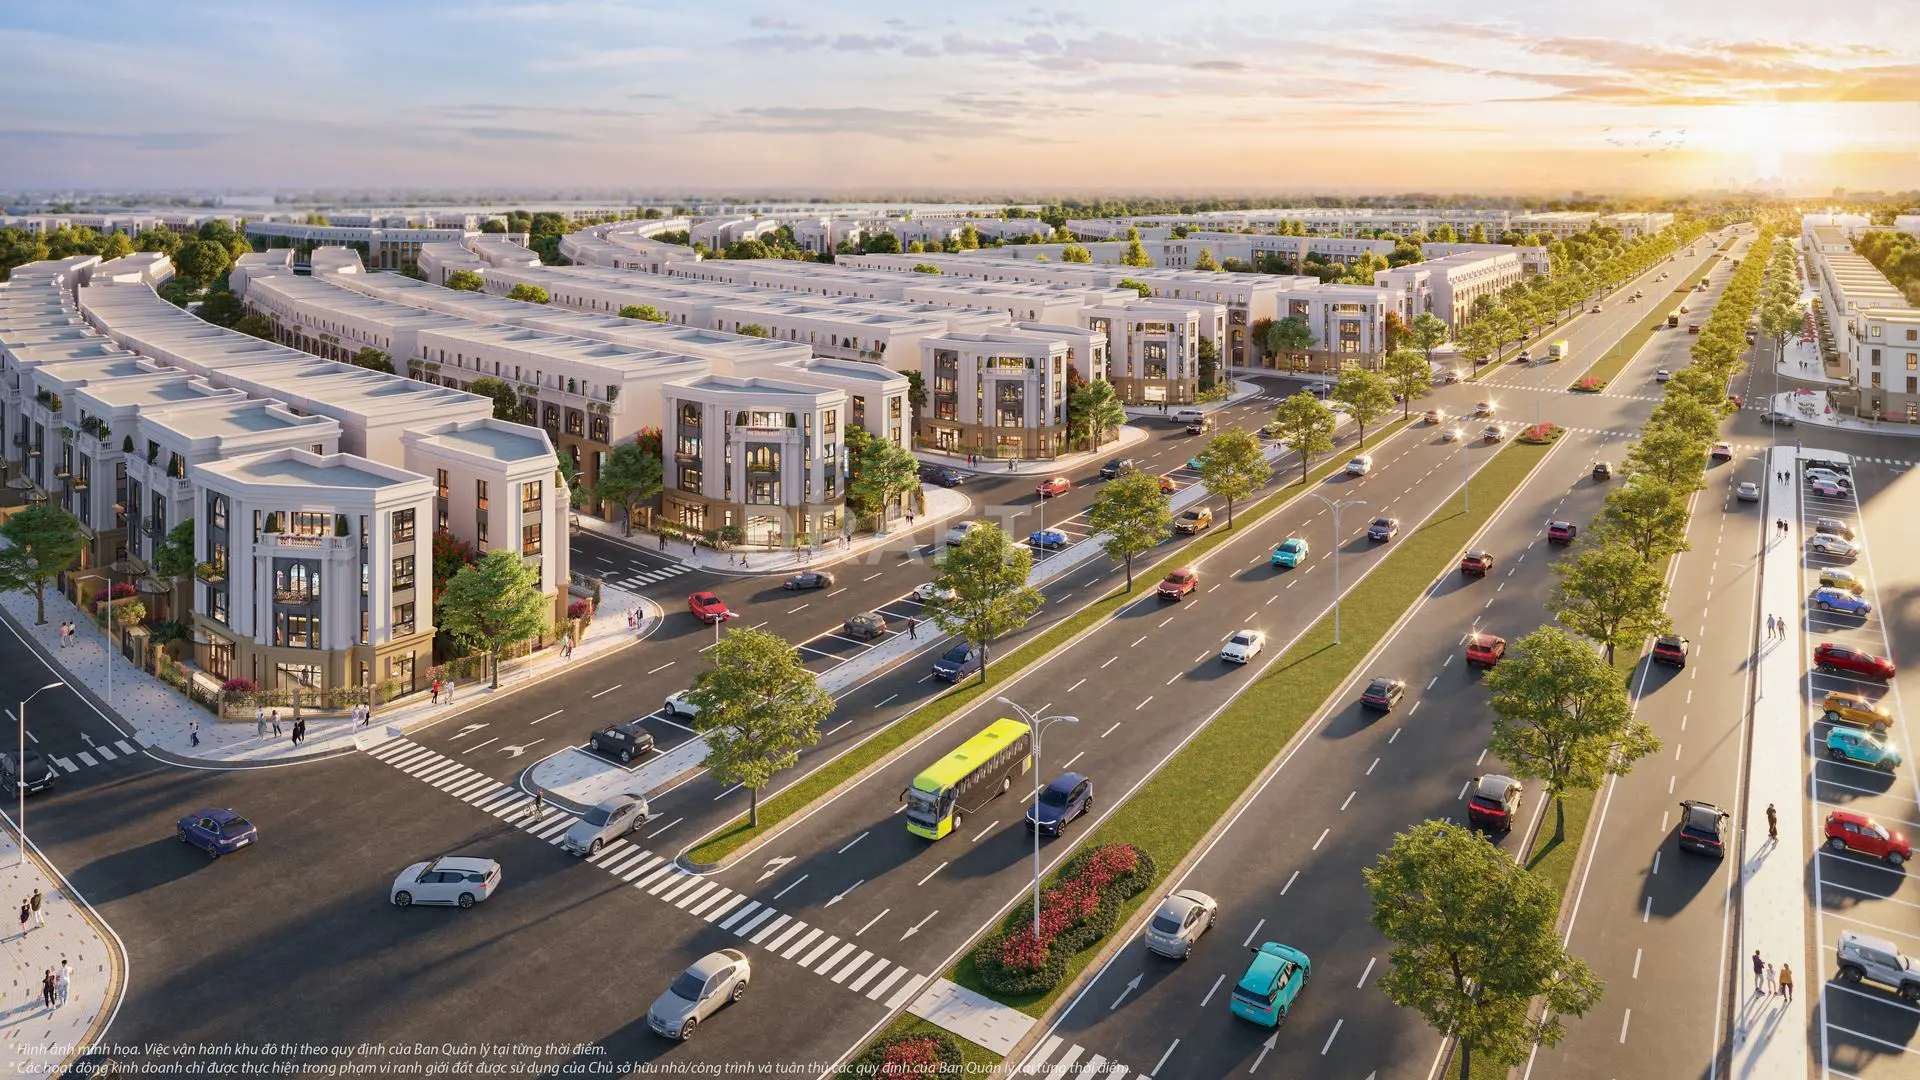
Ví dụ: gia đình muốn mua căn khoảng 8 tỷ đồng
Giả sử một gia đình nhắm căn có giá trị hợp đồng 8 tỷ đồng. Đây là con số giả định để minh họa phép tính.
- Phương án A: có 4 tỷ vốn tự có, vay 4 tỷ. Trả khoảng 36–41 triệu mỗi tháng, thu nhập nên có khoảng 90–103 triệu.
- Phương án B: có 3 tỷ vốn tự có, vay 5 tỷ. Trả khoảng 45–52 triệu mỗi tháng, thu nhập nên có khoảng 113–129 triệu.
- Phương án C: có 2,4 tỷ vốn tự có, vay 5,6 tỷ, tức mức tối đa 70%. Trả khoảng 50–58 triệu mỗi tháng, thu nhập nên có từ 126 triệu trở lên.
Phương án C cho thấy vay tối đa không phải lúc nào cũng hợp lý. Chỉ cần lãi suất tăng hoặc thu nhập giảm tạm thời, gia đình sẽ chịu áp lực lớn. Cách lập kế hoạch vốn tự có chi tiết hơn có trong bài kinh nghiệm dự trù tài chính khi mua Vinhomes Dương Kinh.
Những khoản cần tính ngoài tiền trả nợ
Thu nhập “đủ mua” chưa chắc đã “đủ sống thoải mái”. Ngoài trả nợ, bạn cần dành phần cho các khoản sau:
- Chi phí sinh hoạt gia đình: ăn uống, học hành của con, đi lại, bảo hiểm.
- Kinh phí bảo trì 2% và phí quản lý vận hành: phát sinh khi nhận nhà và hằng tháng sau đó.
- Hoàn thiện, nội thất: với nhà bàn giao thô, khoản này có thể khá lớn.
- Lệ phí trước bạ và thủ tục cấp sổ: nằm ngoài giá trị hợp đồng.
- Quỹ dự phòng: nên giữ tối thiểu 6 tháng chi tiêu và trả nợ.
Tổng hợp các khoản chi phí sở hữu sau khi mua được trình bày trong bài chi phí sở hữu nhà Vinhomes Dương Kinh ngoài giá mua.
>>> Cách tính tổng chi phí mua nhà Vinhomes Dương Kinh đầy đủ
Ngân hàng xét thu nhập như thế nào?
Khi thẩm định hồ sơ vay mua nhà, ngân hàng thường xem xét các nhóm thông tin sau:
- Nguồn thu nhập chứng minh được: lương qua tài khoản, thu nhập kinh doanh có sổ sách, tiền cho thuê tài sản có hợp đồng.
- Tính ổn định: thời gian làm việc, loại hợp đồng lao động, lịch sử kinh doanh.
- Nghĩa vụ nợ hiện có: các khoản vay khác, thẻ tín dụng, lịch sử tín dụng.
- Tài sản bảo đảm: thường là chính căn nhà mua trong dự án.
Mỗi ngân hàng có cách tính tỷ lệ nợ trên thu nhập khác nhau. Bạn nên làm việc với ít nhất hai ngân hàng để so sánh. Điều kiện và thủ tục vay có trong bài hỗ trợ vay ngân hàng mua Vinhomes Dương Kinh.
Thu nhập không đều thì sao?
Người làm kinh doanh tự do hoặc có thu nhập theo mùa nên tính theo mức thu nhập trung bình của những tháng thấp. Cách này an toàn hơn so với lấy trung bình cả năm.
>>> Có nên mua Vinhomes Golden City không? Phân tích cho người mua
Cách giảm áp lực tài chính khi mua nhà
- Chọn căn vừa sức: căn nhỏ hơn hoặc vị trí khác trong cùng dự án có thể giảm đáng kể khoản vay.
- Tận dụng thời gian hỗ trợ lãi suất: dùng giai đoạn này để trả bớt nợ gốc nếu có tiền nhàn rỗi.
- Cân nhắc dòng tiền cho thuê: với liền kề hoặc shophouse, tiền thuê có thể bù một phần khoản trả nợ, nhưng không nên coi là nguồn chắc chắn.
- Tránh vay thêm cho nội thất: hoàn thiện dần theo khả năng thay vì gom hết vào một khoản vay.
Thu nhập chưa đủ thì nên chuẩn bị thế nào?
Nếu phép tính cho thấy khoản trả nợ vượt 40% thu nhập, bạn chưa cần từ bỏ kế hoạch. Có thể chia lộ trình thành ba bước rõ ràng.
- Tăng vốn tự có trong 12–24 tháng: đặt mục tiêu tiết kiệm cố định mỗi tháng, ưu tiên kênh an toàn, dễ rút.
- Giảm nợ hiện có: trả dứt các khoản vay tiêu dùng, thẻ tín dụng để cải thiện tỷ lệ nợ trên thu nhập khi ngân hàng thẩm định.
- Theo dõi chính sách bán hàng: các đợt có hỗ trợ lãi suất dài hơn hoặc tiến độ giãn hơn sẽ giúp giảm áp lực những năm đầu.
Cách làm này giúp bạn mua nhà ở thời điểm tài chính vững hơn, thay vì cố vay tối đa và chịu rủi ro khi lãi suất thay đổi.
>>> Có nên mua Vinhomes Dương Kinh không? Phân tích ưu nhược điểm
Câu hỏi thường gặp
Thu nhập 50 triệu một tháng có mua được nhà Vinhomes Dương Kinh không?
Theo nguyên tắc trả nợ không quá 40% thu nhập, mức này phù hợp khoản trả khoảng 20 triệu mỗi tháng, tương ứng khoản vay khoảng 1,9–2,2 tỷ đồng trong 20 năm ở mức lãi giả định 9–11%/năm. Bạn cần vốn tự có lớn hơn hoặc chọn căn có giá phù hợp.
Vợ chồng có được cộng thu nhập khi vay không?
Thường là có. Ngân hàng có thể xét thu nhập chung của hai vợ chồng khi cả hai cùng đứng tên khoản vay.
Tỷ lệ 40% có phải quy định bắt buộc không?
Không. Đây là ngưỡng an toàn tham khảo cho tài chính gia đình. Ngân hàng có tiêu chí riêng và có thể chấp nhận tỷ lệ khác tùy hồ sơ.
Có nên vay tối đa 70% không?
Chỉ nên vay ở mức bạn chịu được khi lãi suất tăng. Vay tối đa giúp giữ tiền mặt nhưng làm tăng rủi ro nếu thu nhập biến động.
Nhận bảng tính khả năng tài chính cho gia đình bạn
Thu nhập bao nhiêu mua được nhà Vinhomes Dương Kinh không có một con số chung cho mọi người. Hãy bắt đầu từ vốn tự có, khoản vay vừa sức và mức trả nợ không quá 40% thu nhập.
Liên hệ đội ngũ tư vấn Vinhomes Dương Kinh qua Hotline/Zalo 0934.555.499 để nhận bảng tính dòng tiền theo đúng căn và thu nhập của gia đình bạn.