Đầu tư Vinhomes Dương Kinh vốn ít vẫn khả thi nếu bạn chọn chiến lược phù hợp với dòng tiền thay vì cố mua căn vượt sức. Bốn hướng thường được cân nhắc là: chọn sản phẩm có tổng giá trị thấp nhất trong rổ hàng, tận dụng tiến độ thanh toán và vay ngân hàng ở mức an toàn, góp vốn cùng người thân, hoặc mua lại căn chuyển nhượng khi giá hợp lý. Điểm chung là phải giữ được quỹ dự phòng và không để khoản trả nợ hằng tháng vượt khả năng.
Bài viết phân tích từng chiến lược, ưu nhược điểm và những sai lầm người vốn mỏng hay mắc. Thông tin mang tính tham khảo, cập nhật tháng 11/2026; giá bán và chính sách cụ thể cần đối chiếu với bảng hàng tại thời điểm mua.
Vốn ít là bao nhiêu khi đầu tư Vinhomes Dương Kinh?
“Vốn ít” không có con số cố định. Với nhà thấp tầng, cách hiểu thực tế là: số tiền tự có của bạn chỉ đủ cho các đợt thanh toán đầu và một phần nhỏ giá trị căn, phần còn lại phải dựa vào tiến độ thanh toán, vay ngân hàng hoặc góp vốn.
Để biết mình đang ở đâu, hãy trả lời ba câu hỏi:
- Tiền mặt sẵn có: bao nhiêu có thể đưa vào ngay mà không ảnh hưởng chi tiêu gia đình?
- Dòng tiền hằng tháng: sau chi phí sinh hoạt, còn dư bao nhiêu để trả nợ?
- Thời gian nắm giữ: bạn có thể giữ nhà tối thiểu bao lâu mà không bị ép bán?
Mức tiền mặt tối thiểu để bắt đầu được phân tích kỹ trong bài vốn tự có tối thiểu để mua nhà Vinhomes Dương Kinh. Bài này tập trung vào cách đi tiếp khi vốn đã được xác định.
>>> Thu nhập bao nhiêu mua được nhà Vinhomes Dương Kinh an toàn
6 chiến lược đầu tư Vinhomes Dương Kinh vốn ít
1. Chọn sản phẩm có tổng giá trị thấp trong rổ hàng
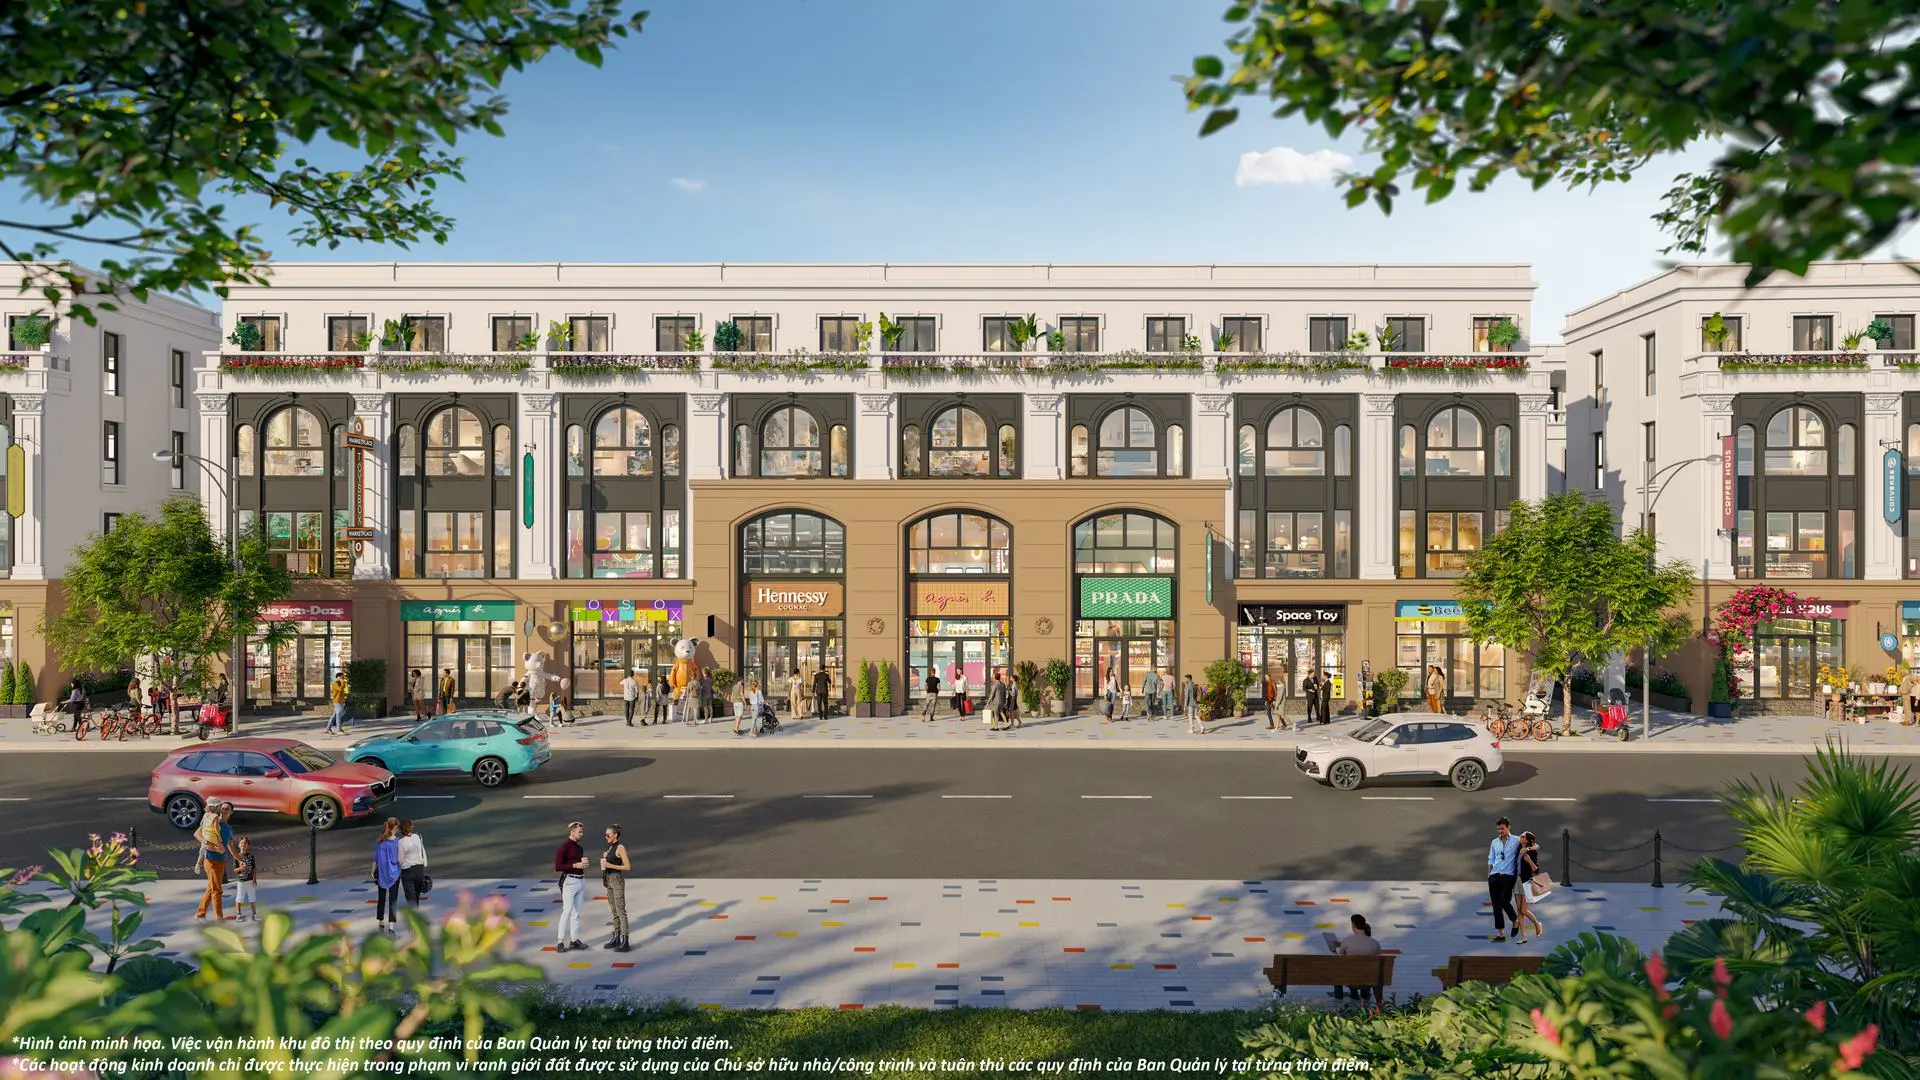
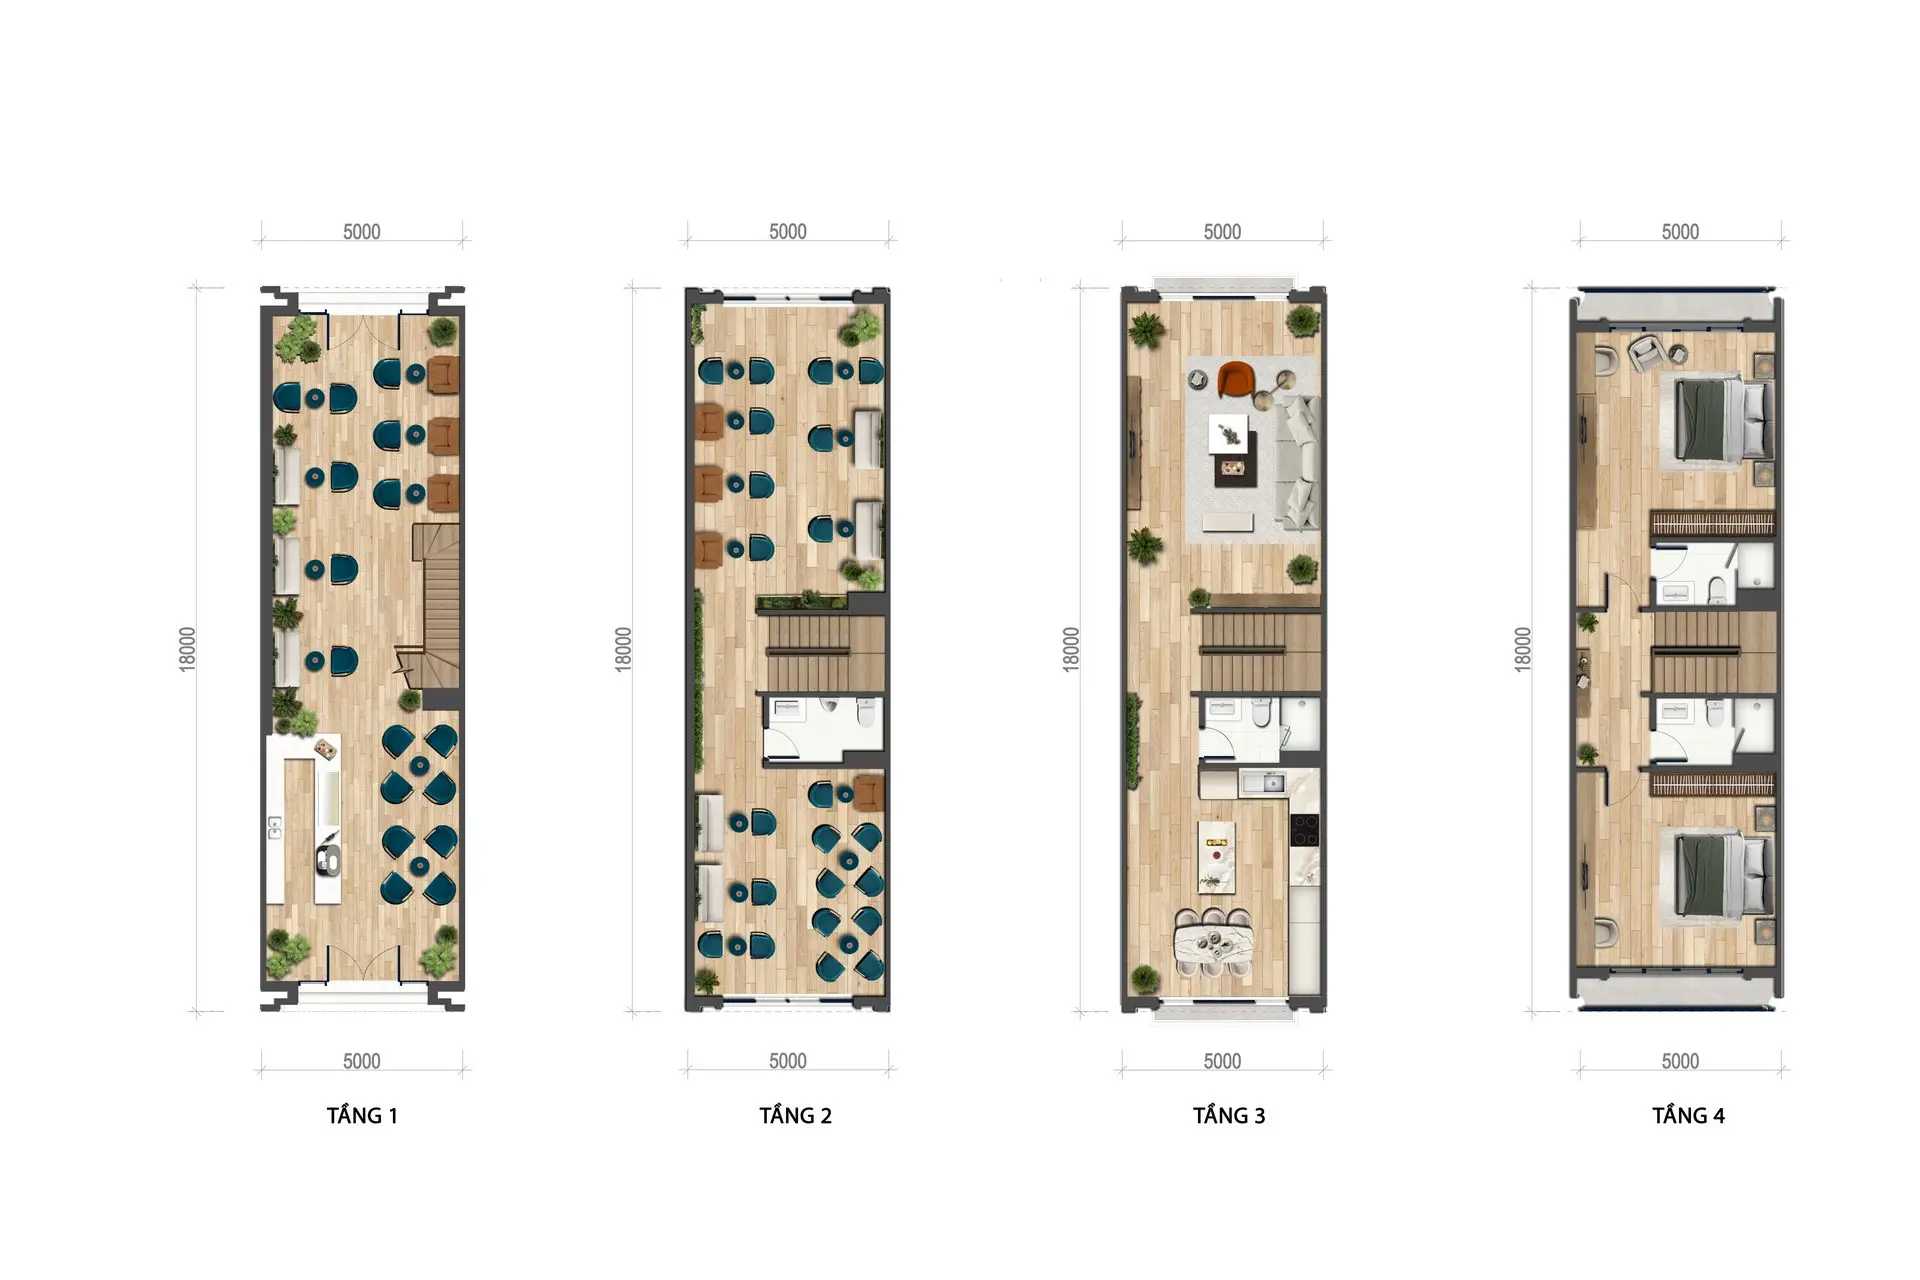
Trong các dòng nhà thấp tầng, nhà liền kề diện tích nhỏ thường có tổng giá trị thấp hơn biệt thự và shophouse mặt đại lộ. Với người vốn mỏng, chọn căn liền kề ở vị trí trong, diện tích vừa phải giúp giảm tổng số tiền phải lo mà vẫn giữ được khả năng cho thuê và bán lại.
Đổi lại, căn giá thấp thường kém lợi thế về mặt tiền, view hoặc khả năng kinh doanh. Bạn cần chấp nhận mục tiêu chính là giữ tài sản và cho thuê để ở, không kỳ vọng như shophouse.
2. Tận dụng tiến độ thanh toán dài
Khi mua sơ cấp, chủ đầu tư thường chia thanh toán thành nhiều đợt theo tiến độ. Lựa chọn phương án trả chậm giúp bạn có thời gian tích lũy cho các đợt sau thay vì dồn toàn bộ tiền ngay. Tuy nhiên, phương án thanh toán nhanh thường đi kèm chiết khấu cao hơn, nên cần so sánh tổng chi phí thực tế của từng phương án.
>>> Cách chọn phương án thanh toán Vinhomes Golden City phù hợp tài chính
3. Dùng đòn bẩy ngân hàng ở mức an toàn
Vay ngân hàng giúp người vốn ít tiếp cận tài sản lớn hơn, nhưng đòn bẩy cũng khuếch đại rủi ro. Nguyên tắc nên giữ:
- Khoản trả nợ hằng tháng không vượt quá khoảng 40–50% thu nhập ổn định của gia đình.
- Tính kịch bản lãi suất sau thời gian ưu đãi, không chỉ nhìn lãi suất năm đầu.
- Có quỹ dự phòng đủ trả nợ ít nhất 6 tháng nếu thu nhập gián đoạn.
Chi tiết về điều kiện vay, hồ sơ và cách chọn gói vay có trong bài vay mua nhà Vinhomes Dương Kinh.
4. Góp vốn mua chung với người thân
Hai hoặc ba người cùng góp tiền mua một căn là cách giảm áp lực vốn cho mỗi người. Chiến lược này chỉ an toàn khi có thỏa thuận góp vốn bằng văn bản, ghi rõ tỷ lệ sở hữu, người đứng tên, cách chia lợi nhuận và phương án khi một bên muốn rút vốn. Xem thêm lưu ý trong bài góp vốn mua chung nhà Vinhomes Dương Kinh.
5. Mua lại căn chuyển nhượng khi giá hợp lý
Thị trường thứ cấp đôi khi có những căn được chủ cũ bán lại do cần tiền hoặc đổi kế hoạch. Nếu giá chuyển nhượng hợp lý và tiến độ thanh toán còn lại nhẹ, đây có thể là lối vào phù hợp. Cần kiểm tra kỹ hợp đồng gốc, số tiền đã đóng, nghĩa vụ còn lại và thủ tục chuyển nhượng tại chủ đầu tư. Quy trình thanh toán an toàn được hướng dẫn trong bài thanh toán khi mua lại nhà Vinhomes Dương Kinh.
6. Cho thuê sớm để có dòng tiền bù chi phí
Sau khi nhận nhà, hoàn thiện ở mức vừa đủ và cho thuê sớm giúp có dòng tiền bù một phần lãi vay, phí quản lý. Với người vốn ít, không nên đầu tư nội thất quá cao cấp ngay từ đầu; hãy ưu tiên các hạng mục khách thuê cần nhất.
>>> Dòng tiền cho thuê có bù được lãi vay ở Vinhomes Dương Kinh
So sánh các chiến lược theo mức rủi ro
| Chiến lược | Vốn ban đầu | Rủi ro chính | Phù hợp với |
|---|---|---|---|
| Chọn căn giá trị thấp | Thấp hơn | Tiềm năng tăng giá có thể kém căn vị trí đẹp | Người mua để ở kết hợp cho thuê |
| Tiến độ thanh toán dài | Chia nhỏ theo đợt | Thiếu tiền ở đợt sau nếu thu nhập giảm | Người có thu nhập đều, tăng dần |
| Vay ngân hàng | Giảm mạnh | Lãi suất thả nổi tăng, áp lực trả nợ | Người có thu nhập ổn định, quỹ dự phòng |
| Góp vốn mua chung | Chia theo tỷ lệ | Bất đồng khi bán hoặc rút vốn | Người thân tin tưởng, có văn bản rõ ràng |
| Mua lại chuyển nhượng | Tùy số tiền chủ cũ đã đóng | Hồ sơ, nghĩa vụ còn lại chưa rõ | Người có thời gian kiểm tra kỹ pháp lý |
Bảng mang tính tham khảo, cập nhật tháng 11/2026.
Lộ trình 5 bước cho người vốn mỏng
- Lập bảng tài chính gia đình: thu nhập, chi tiêu, khoản nợ hiện có, số tiền có thể đầu tư.
- Xác định mục tiêu: mua để ở, cho thuê hay giữ tài sản dài hạn. Mục tiêu khác nhau dẫn tới lựa chọn căn khác nhau.
- Chọn sản phẩm và phương án thanh toán: so sánh tổng chi phí của các phương án, không chỉ nhìn số tiền đợt đầu.
- Chuẩn bị quỹ dự phòng: đủ cho các khoản trả nợ, phí phát sinh khi nhận nhà và hoàn thiện cơ bản.
- Lên kế hoạch khai thác: thời điểm cho thuê, đối tượng khách thuê, mức hoàn thiện phù hợp.
>>> Tài chính mua nhà Vinhomes Dương Kinh: cần chuẩn bị những gì
Sai lầm thường gặp khi đầu tư vốn ít
- Vay quá sức: chỉ tính lãi suất ưu đãi, không tính giai đoạn thả nổi.
- Không có quỹ dự phòng: dồn hết tiền vào đợt đầu, đến đợt sau phải vay nóng.
- Kỳ vọng lướt sóng nhanh: người vốn ít thường không chịu được thời gian chờ nếu thị trường chững lại.
- Góp vốn bằng lời nói: không có văn bản, dễ tranh chấp khi cần bán.
- Quên chi phí phát sinh: thuế phí, phí bảo trì, hoàn thiện, nội thất, phí quản lý hằng tháng.
Các kịch bản rủi ro khi dùng đòn bẩy được phân tích thêm trong bài rủi ro tài chính khi vay mua Vinhomes Dương Kinh.
Khi nào chưa nên đầu tư?
Chiến lược tốt nhất đôi khi là chờ thêm. Bạn nên cân nhắc hoãn nếu:
- Thu nhập chưa ổn định hoặc đang có khoản nợ lớn khác.
- Không có quỹ dự phòng sau khi trả đợt đầu.
- Phải dùng tiền vay ngắn hạn, vay nóng để đóng tiền.
- Kế hoạch cần bán lại trong thời gian rất ngắn để trả nợ.
Trong thời gian chờ, việc tích lũy thêm vốn, theo dõi bảng hàng và tìm hiểu thực tế dự án sẽ giúp quyết định chắc chắn hơn.
>>> Đầu tư nhà liền kề Vinhomes Dương Kinh: cơ hội và rủi ro
Câu hỏi thường gặp
Đầu tư Vinhomes Dương Kinh vốn ít nên chọn loại nhà nào?
Thường là nhà liền kề diện tích vừa phải ở vị trí trong, vì tổng giá trị thấp hơn biệt thự và shophouse mặt đường lớn, vẫn dễ cho thuê để ở.
Có nên vay ngân hàng nhiều để mua Vinhomes Dương Kinh?
Chỉ nên vay ở mức khoản trả hằng tháng nằm trong khả năng của thu nhập ổn định, đã tính lãi suất sau ưu đãi và có quỹ dự phòng tối thiểu 6 tháng.
Góp vốn mua chung có an toàn không?
An toàn hơn khi có hợp đồng góp vốn bằng văn bản, ghi rõ tỷ lệ sở hữu, người đứng tên và cách xử lý khi một bên muốn rút vốn hoặc bán.
Người vốn ít có nên lướt sóng không?
Không nên đặt mục tiêu lướt sóng ngắn hạn, vì khi thị trường chậm lại, người vốn mỏng dễ bị áp lực trả nợ và phải bán dưới kỳ vọng.
Nhận tư vấn phương án đầu tư phù hợp với vốn
Đầu tư Vinhomes Dương Kinh vốn ít hiệu quả khi chọn đúng sản phẩm, dùng đòn bẩy vừa sức và luôn giữ quỹ dự phòng. Để được gợi ý căn và phương án thanh toán phù hợp với tài chính của bạn, hãy gọi hoặc nhắn Zalo 0934.555.499 – Vinhomes Dương Kinh.